
Ho comprato un kebab a rate 🥙
Satispay ha aggiunto il “paga in 3 rate”, il famoso BNPL (Buy Now, Pay Later). E io, ovviamente, l’ho provato subito. Su cosa? Su un kebab.
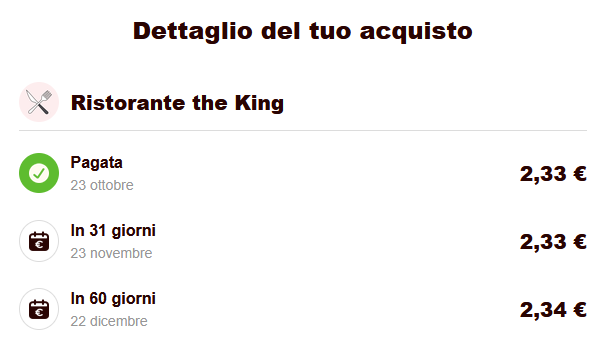
7 euro. Divisi in tre rate da 2,33 €, 2,33 € e 2,34 € (quel centesimo in più sull’ultima rata mi fa ridere). Il kebab l’ho mangiato il 23 ottobre, e finirò di pagarlo il 22 dicembre. Se avessi aspettato qualche giorno, sotto l’albero di Natale ci sarebbe stato ancora un pezzetto di kebab da saldare. 🎄
Mi pare una cosa assurda. Non tanto per i 7 euro, che si possono pagare anche subito, ma per quello che significa: se si può rateizzare un kebab, si può rateizzare tutto.
E se diventa “Buy Now, Pay Never”?
Il problema non è la singola rata da 2,33 €. Il problema è quando c’è:
- il kebab di oggi, che finisce a dicembre
- la pizza di sabato, che finisce a gennaio
- le scarpe della settimana prossima, che finiscono a febbraio
- …
Ogni acquisto da solo sembra innocuo, ma dopo un paio di mesi si ha una pila di micro-debiti che scadono in date diverse, e diventa difficile capire quanto si sta davvero spendendo. Il “tanto lo finisco di pagare tra tre mesi” è esattamente il modo per perdere il filo. E il giorno in cui arrivano tutte insieme le rate di cose che ormai non ci si ricorda nemmeno di aver comprato, il kebab è già un lontano ricordo. 🫠
La leva finanziaria, versione street food
Su questo blog ho passato anni a raccontare come la leva sul forex mi abbia fatto perdere soldi. Ecco, il BNPL è un po’ la stessa cosa: ti fa sentire più ricco di quello che sei, perché paghi solo un pezzo adesso e il resto è un problema del te stesso del futuro.
Con la differenza che almeno sul forex c’era lo stop loss. 🤡
Quindi?
Per me è stato più un esperimento che altro (il blog si chiama for experiments, dopotutto). Ma vedo bene il rischio, soprattutto per chi ha già i soldi contati a fine mese: è comodissimo, e proprio per questo pericoloso.
Voi lo usate? Avete mai rateizzato qualcosa di altrettanto ridicolo? Fatemelo sapere nei commenti!